

Chuẩn bị gì để việc mua nhà thuận lợi hơn?
Việc mua nhà sẽ bớt áp lực khi bạn quyết định rõ ràng, cùng các bên theo dõi những việc cần làm và biết nên hỏi gì ở mỗi bước chuyển tiếp.

Điểm cần nhớ
-
Tự đặt giới hạn
Bắt đầu từ tổng chi phí phù hợp.
-
Theo dõi thời hạn
Dùng chung một danh sách việc cần làm.
-
Kiểm tra căn nhà
Kiểm tra nhà và thẩm định giá có mục đích riêng.
-
Xác minh từng bước
Kiểm tra hồ sơ và hướng dẫn thanh toán.
Chia việc mua nhà thành các bước rõ ràng
Bạn không cần giải quyết mọi quyết định cùng lúc. Chia việc mua nhà thành vài mốc, rồi ghi lại những gì cần làm rõ trước khi sang bước tiếp theo.
-
Chuẩn bị
Ngân sách, ưu tiên và giấy tờ.
-
Tìm hiểu
Lựa chọn vay và kiểm tra hồ sơ.
-
Lựa chọn
Căn nhà, hợp đồng và đề nghị vay.
-
Hoàn tất
Điều kiện, kiểm tra cuối và nguồn tiền.
Bắt đầu từ cuộc sống bạn muốn duy trì
Đặt giới hạn chi tiêu của gia đình trước khi tìm nhà. Tính tổng khoản thanh toán cho nhà, điện nước, bảo trì và các nhu cầu khác. Mức vay tối đa bên cho vay tính có thể khác mức chi hằng tháng bạn thấy phù hợp.
-
Tiền còn lại để xoay xở mỗi tháng
Giữ chi phí sinh hoạt và mục tiêu khác trong kế hoạch.
-
Tiền còn lại sau giao dịch
Dự trù tiền hoàn tất, chuyển nhà, nhu cầu ban đầu và dự phòng.
Phân biệt điều bắt buộc với điều có thì tốt trước khi xem nhà. Tính cùng lúc đường đi làm, tình trạng nhà và chi phí duy trì để không vì thích một căn nhà mà vượt ngân sách.
Trao đổi về khoản vay cho rõ ràng
Chuẩn bị thông tin thu nhập, tài sản và tín dụng theo yêu cầu. Hỏi bên cho vay đã xác minh những gì, còn điều kiện nào và khi nào cần cập nhật thư.
- Ước tính khả năng vay
- Pre-Qualification là ước tính ban đầu; mức độ kiểm tra hồ sơ tùy từng bên cho vay.
- Thư chấp thuận vay
- Thư Pre-Approval ghi nhận việc xem xét hồ sơ cùng những điều kiện kèm theo, chưa phải quyết định phê duyệt khoản vay cuối cùng.
- Giới hạn chi của bạn
- Dùng kế hoạch gia đình để quyết định mức giá đề nghị mua.
Bản thân thư không khóa lãi suất. Nếu có thỏa thuận khóa lãi suất, cần xác nhận riêng bằng văn bản.
Kiểm tra căn nhà và theo dõi thời hạn
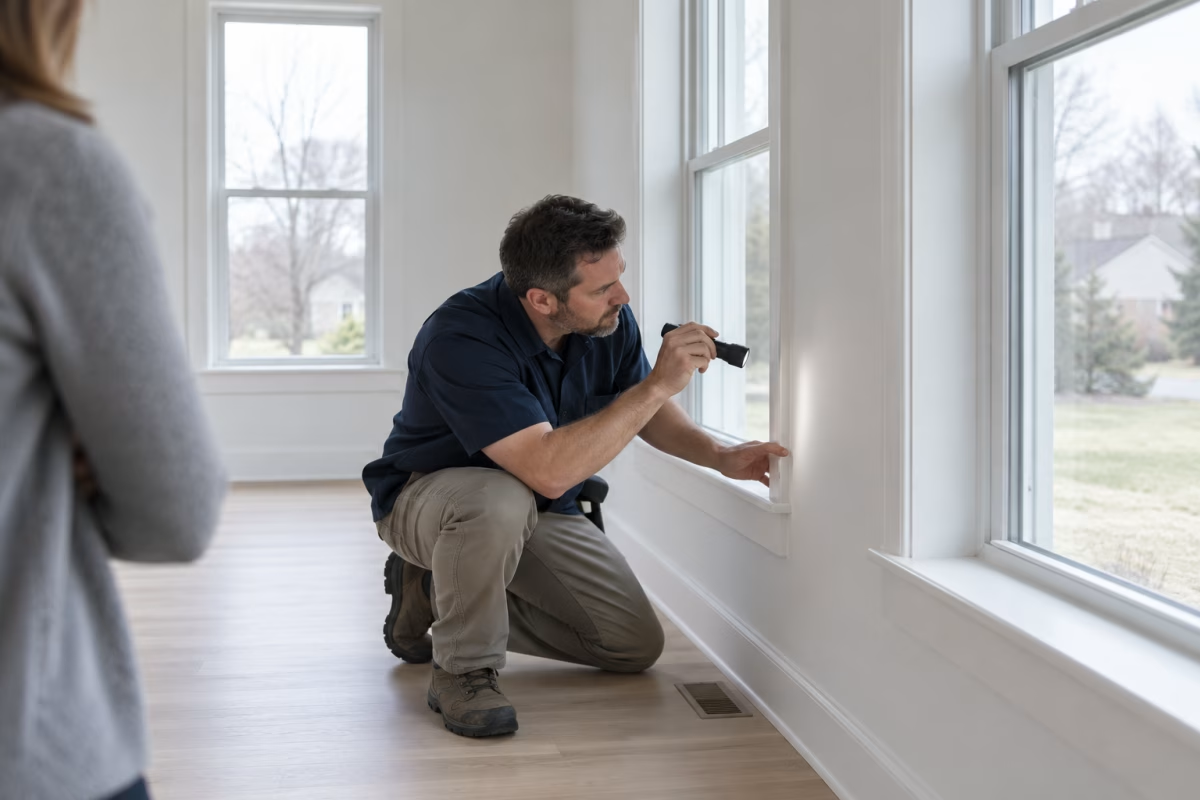
Sau khi ký hợp đồng, cùng môi giới hoặc luật sư tập hợp thời hạn tiền đặt cọc, kiểm tra nhà, vay vốn, thẩm định giá và hoàn tất. Hỏi mốc nào cố định và việc gia hạn cần được ghi nhận thế nào.
Sắp xếp kiểm tra nhà đủ sớm để hiểu kết quả và trao đổi bước tiếp theo. Giữ báo cáo, câu hỏi bổ sung và thỏa thuận sửa chữa cùng hồ sơ giao dịch.
-
Kiểm tra nhà: tình trạng
Việc kiểm tra độc lập xem xét tình trạng thực tế của căn nhà.
-
Thẩm định giá: giá trị
Quy trình định giá của bên cho vay phục vụ mục đích khác.
Dùng một danh sách, phân công rõ ràng
Ghi từng yêu cầu, người phụ trách và hạn xử lý. Dùng kênh đã xác minh để gửi giấy tờ nhạy cảm; báo sớm cho bên cho vay nếu thu nhập, việc làm, tín dụng hoặc nguồn tiền thay đổi đáng kể.
| Công việc | Xác nhận với | Ghi trong danh sách |
|---|---|---|
| Khoản vay | Người phụ trách khoản vay | Giấy tờ, điều kiện và ngày khóa lãi suất |
| Căn nhà | Môi giới hoặc luật sư | Báo cáo, thời hạn hợp đồng và sửa chữa |
| Hoàn tất | Đơn vị phụ trách giao dịch | Quyền sở hữu, số tiền cuối và hướng dẫn chuyển tiền |
| Gia đình | Những người cùng mua | Chuyển nhà, điện nước và tiền còn lại |
Vai trò và cách hoàn tất có thể khác nhau theo tiểu bang, giao dịch. Hỏi rõ ai điều phối từng bước thay vì mặc định đã có người xử lý.
Dành thời gian kiểm tra trước khi hoàn tất
Với phần lớn khoản vay thuộc quy định áp dụng, bạn phải nhận Closing Disclosure ít nhất ba ngày làm việc trước khi hoàn tất. So sánh với Loan Estimate và hỏi rõ thay đổi trước khi ký.
- Kiểm tra số tiền vay, lãi suất, khoản thanh toán dự kiến, phí và tiền cần để hoàn tất.
- Đề nghị đơn vị phụ trách giải thích chênh lệch chưa rõ và xác nhận điều kiện còn lại.
- Xác minh hướng dẫn thanh toán trực tiếp hoặc qua số điện thoại tin cậy đã có từ trước.
- Giữ chung giấy tờ đã ký, thông tin đơn vị quản lý khoản vay và ngày thanh toán đầu tiên.
Nguồn tham khảo
- CFPB: Các bước mua nhà (mở trong thẻ mới)
- CFPB: Chuẩn bị tìm nhà (mở trong thẻ mới)
- CFPB: Pre-Qualification và Pre-Approval (mở trong thẻ mới)
- CFPB: Khóa lãi suất khoản vay (mở trong thẻ mới)
- CFPB: Sắp xếp kiểm tra nhà (mở trong thẻ mới)
- CFPB: Nộp hồ sơ và phản hồi yêu cầu (mở trong thẻ mới)
- CFPB: Kiểm tra giấy tờ trước khi hoàn tất (mở trong thẻ mới)
- CFPB: Bảo vệ tiền hoàn tất giao dịch (mở trong thẻ mới)
Bài viết này có hữu ích với bạn không?