Thẩm định giá & giá trị nhà

Làm gì khi giá thẩm định thấp hơn giá mua?

Giá thẩm định thấp hơn có thể khiến phương án vay thay đổi. Trước khi quyết định cách xử lý, hãy xem lại giá trị căn nhà, số tiền cần chuẩn bị và các điều khoản trong hợp đồng.

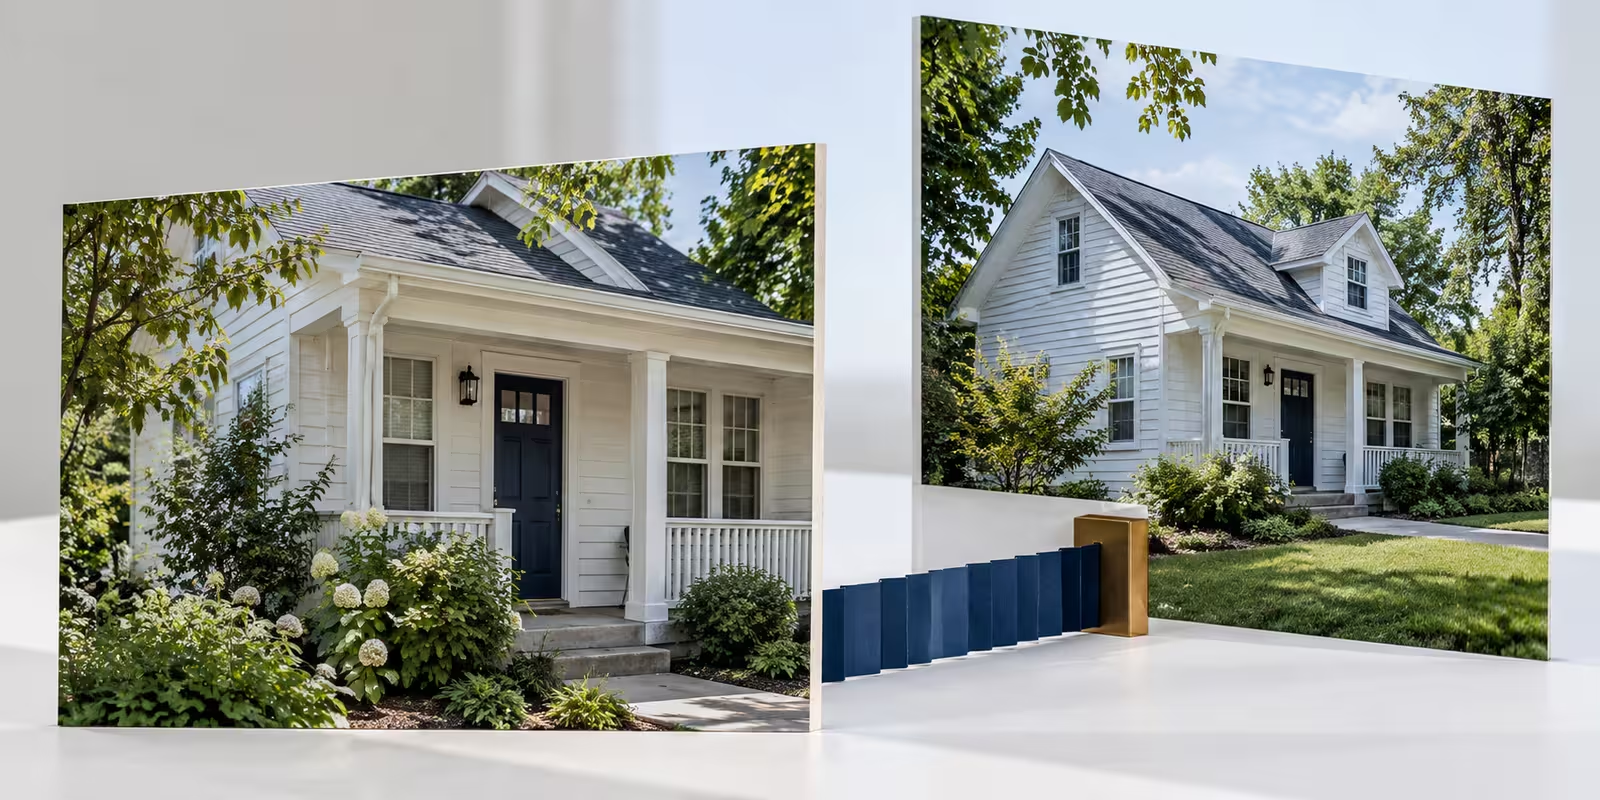
Hai ảnh cùng căn nhà trắng dựng lệch độ cao, thanh đo xanh đậm dừng ở khoảng cách giữa chúng

Giá mua, giá thẩm định và khoản vay

  • Giá trị được đánh giá độc lập

    Thẩm định là ý kiến về giá trị có căn cứ.

  • Xem lại khoản vay

    Giá trị nhà có thể làm đổi số tiền được vay.

  • Tiền khi hoàn tất giao dịch

    Chênh lệch giá chưa phải toàn bộ phép tính.

  • Điều khoản hợp đồng

    Hạn chót và điều khoản bảo vệ rất quan trọng.

Tách giá đã thỏa thuận khỏi giá trị thẩm định

Thẩm định đưa ra ý kiến độc lập, có căn cứ về giá trị nhà. Nếu thấp hơn giá hợp đồng, bên cho vay có thể giảm số tiền đề nghị cho vay. Hãy yêu cầu bản tính mới trước khi quyết định.

  • Giá hợp đồng $450,000
  • Giá trị thẩm định $430,000

Chênh lệch giữa giá và giá trị $20,000 Khoảng chênh lệch thẩm định

Hiểu thẩm định đang đánh giá điều gì
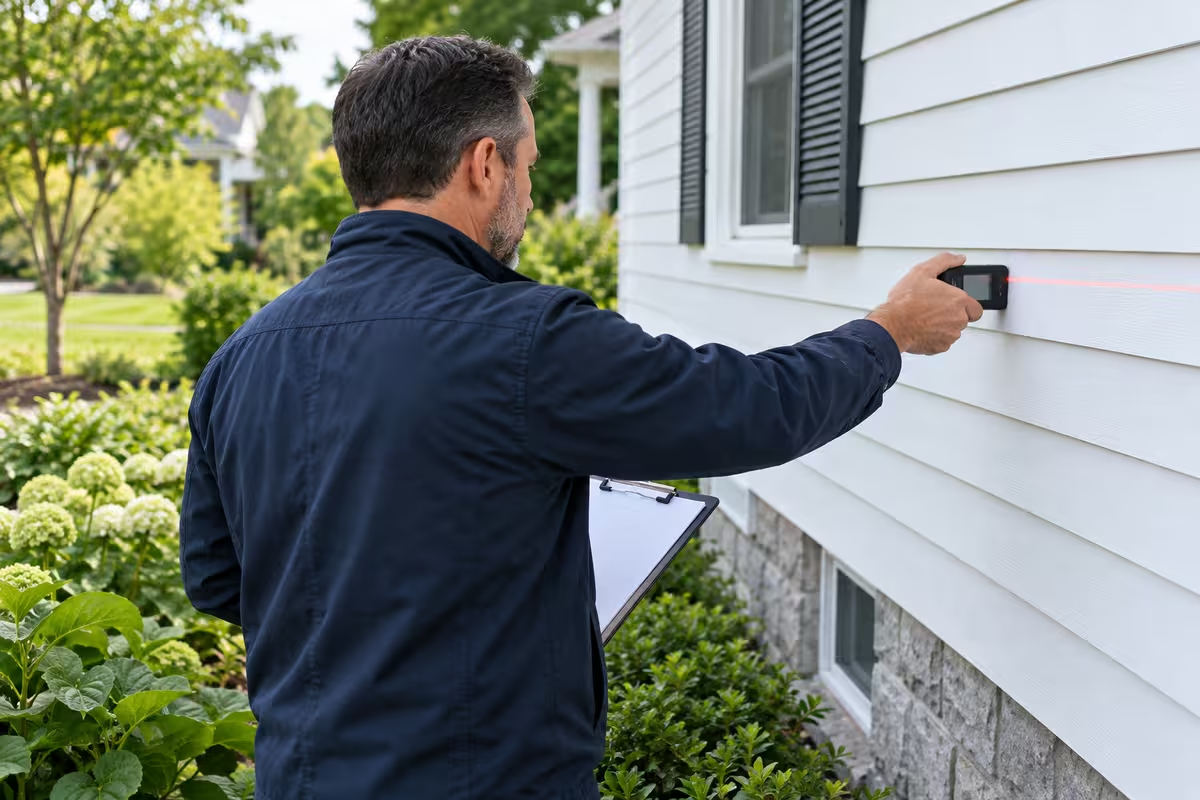
Chuyên viên thẩm định kiểm tra đặc điểm căn nhà.

Diện tích, tình trạng, vị trí và các giao dịch tương tự gần đây là cơ sở đánh giá giá trị. Thẩm định giá khác với kiểm tra tình trạng nhà.

Lấy báo cáo và hỏi bên cho vay về ảnh hưởng đến giá trị, khoản vay. Không mặc định giá khác, khoản vay khác hay lần thẩm định khác sẽ được chấp thuận.
Tiền cần thêm có thể khác khoản chênh lệch giá

Minh họa · giữ giá $450,000 · giả định LTV 80%

Cách tính khoản vay trước và sau khi giá thẩm định thấp hơn
Nội dung tính Kế hoạch ban đầu Sau thẩm định thấp hơn
Giá trị dùng trong ví dụ $450,000 $430,000
Khoản vay giả định · 80% giá trị $360,000 $344,000
Tiền tự có để trả giá mua $90,000 $106,000
Cần thêm $16,000

Chênh lệch giá $20,000 khác tiền cần thêm vì khoản vay này được tính theo tỷ lệ của giá trị thấp hơn.

Không phải đề nghị vay hoặc yêu cầu LTV chung. Chưa tính chi phí hoàn tất, ký quỹ và phí khác. Khoản vay, bảo hiểm khoản vay thế chấp, báo giá và tiền dự trữ tùy bên cho vay và chương trình.

Năm cách xử lý để trao đổi

Người mua và môi giới xem các cách xử lý giá thẩm định thấp.

Lựa chọn có thể dùng tùy bên cho vay, hợp đồng và thỏa thuận với người bán. So tiền trả, tiền cần có và dự trữ còn lại sau mỗi cách.

  1. Thương lượng giảm giá

    Hỏi người bán có giảm giá không. Không bảo đảm đạt thỏa thuận.

  2. Chuẩn bị thêm tiền

    Yêu cầu tính lại tiền cần khi hoàn tất và giữ đủ dự trữ cần thiết.

  3. Cùng chia phần chênh lệch

    Có thể kết hợp giảm giá với người mua trả thêm tiền nếu mọi bên đồng ý.

  4. Xem lại cách vay

    Đổi mức trả trước hoặc sản phẩm có thể đổi LTV, báo giá và bảo hiểm khoản vay; vẫn phải đủ điều kiện.

  5. Yêu cầu xem xét lại giá trị

    Theo quy trình ROV của bên cho vay để cung cấp lỗi thông tin hoặc bằng chứng liên quan. Không bảo đảm giá trị sẽ cao hơn.

Đưa ra thông tin cụ thể

Những nhà gần nhau vẫn có thể khác tình trạng, diện tích và đặc điểm.

Kiểm tra các giao dịch so sánh có thực sự gần nhau về vị trí, diện tích, tình trạng và thời điểm. Chỉ rõ lỗi hoặc thông tin bị bỏ sót, thay vì yêu cầu một mức giá mục tiêu.

Trao đổi thắc mắc qua bên cho vay. Theo quy trình và hạn chót của họ; không mặc định có thể đổi báo cáo thẩm định đơn giản.

Luôn xem cả hợp đồng và tiền còn lại

Ngân sách mua nhà có giới hạn và phong bì dự trữ riêng.

Xem điều kiện dự phòng vay và thẩm định, hạn thông báo, điều khoản tiền đặt cọc thiện chí và cam kết bù chênh lệch nếu có trước khi đổi kế hoạch.

Quyền hủy, lấy lại tiền đặt cọc hoặc nghĩa vụ khác tùy thỏa thuận và luật áp dụng. Trao đổi với môi giới và luật sư khi phù hợp.

Nguồn tham khảo

  1. Fannie Mae: Hiểu về thẩm định giá (mở trong thẻ mới)
  2. CFPB: Khi giá thẩm định thấp hơn giá bán (mở trong thẻ mới)

Bài viết này có hữu ích với bạn không?

Điều cần nhớ

Hãy lấy báo cáo thẩm định, xác nhận phương án vay đã điều chỉnh và đọc lại hợp đồng. Cùng cân nhắc việc thương lượng, dùng thêm tiền tự có hoặc đề nghị xem xét lại giá trị với tài liệu chứng minh, đồng thời giữ đủ tiền dự trữ sau khi hoàn tất giao dịch.

Liên hệ

Trao đổi với chuyên viên cho vay có giấy phép.

Bài viết chỉ cung cấp kiến thức chung, không phải cam kết cho vay hay đề nghị cấp tín dụng. Chương trình vay, lãi suất, phí và điều kiện vay khác nhau tùy bên cho vay và người vay, và có thể thay đổi mà không báo trước. Hãy trao đổi với chuyên viên cho vay có giấy phép về hoàn cảnh của bạn.