Tín dụng & chuẩn bị vay mua nhà

Muốn cải thiện điểm tín dụng? Bắt đầu từ báo cáo tín dụng

Bắt đầu từ thông tin chính xác, trả đúng hạn và giữ dư nợ trong khả năng kiểm soát. Hồ sơ tốt hơn đến từ việc làm đúng những điều cơ bản, không phải lời hứa tăng điểm nhanh.

Kính lúp trên báo cáo có dòng kẻ, các thanh giấy xanh đậm, kẹp đồng và ví da

Những việc cần làm với hồ sơ tín dụng

  • Kiểm tra thông tin

    Bắt đầu bằng hồ sơ chính xác.

  • Trả đúng hạn

    Duy trì lịch sử thanh toán đều đặn.

  • Kiểm soát dư nợ

    Không có tỷ lệ nào bảo đảm một mức điểm.

  • Chuẩn bị trước

    Trao đổi với bên cho vay trước khi thay đổi tín dụng.

Xem thông tin phía sau điểm số
Người vay xem hồ sơ tín dụng.

Chuẩn bị sớm giúp bạn có thời gian kiểm tra và yêu cầu sửa lỗi. Tìm tài khoản không phải của mình, khoản trả trễ ghi sai, nợ bị tính trùng và dư nợ không khớp giấy tờ.

Làm theo quy trình khiếu nại của công ty báo cáo tín dụng và giữ bằng chứng. Thông tin bất lợi nhưng chính xác khác với thông tin sai. Không cách nào bảo đảm tăng một số điểm cụ thể.

Điểm FICO được tính từ những gì?

FICO chia thông tin tín dụng thành năm nhóm. Các tỷ lệ này phản ánh mức quan trọng chung; ảnh hưởng thực tế khác nhau ở từng người.

Yếu tố tính điểm FICO® MỨC QUAN TRỌNG CHUNG
  • Lịch sử thanh toán Các tài khoản có được trả đúng thỏa thuận hay không. 35%
  • Số tiền đang nợ Thông tin nợ, gồm tỷ lệ sử dụng tín dụng xoay vòng. 30%
  • Độ dài lịch sử tín dụng Các tài khoản tín dụng đã được mở bao lâu. 15%
  • Tín dụng mới Đơn xin tín dụng và tài khoản mới gần đây. 10%
  • Các loại tín dụng Những loại tín dụng có trong hồ sơ. 10%

Số tiền đang nợ không chỉ là tỷ lệ sử dụng thẻ tín dụng. Mô hình chấm điểm khác có thể đánh giá khác. Bên cho vay còn xét thu nhập, nợ và khoản vay mua nhà dự kiến.
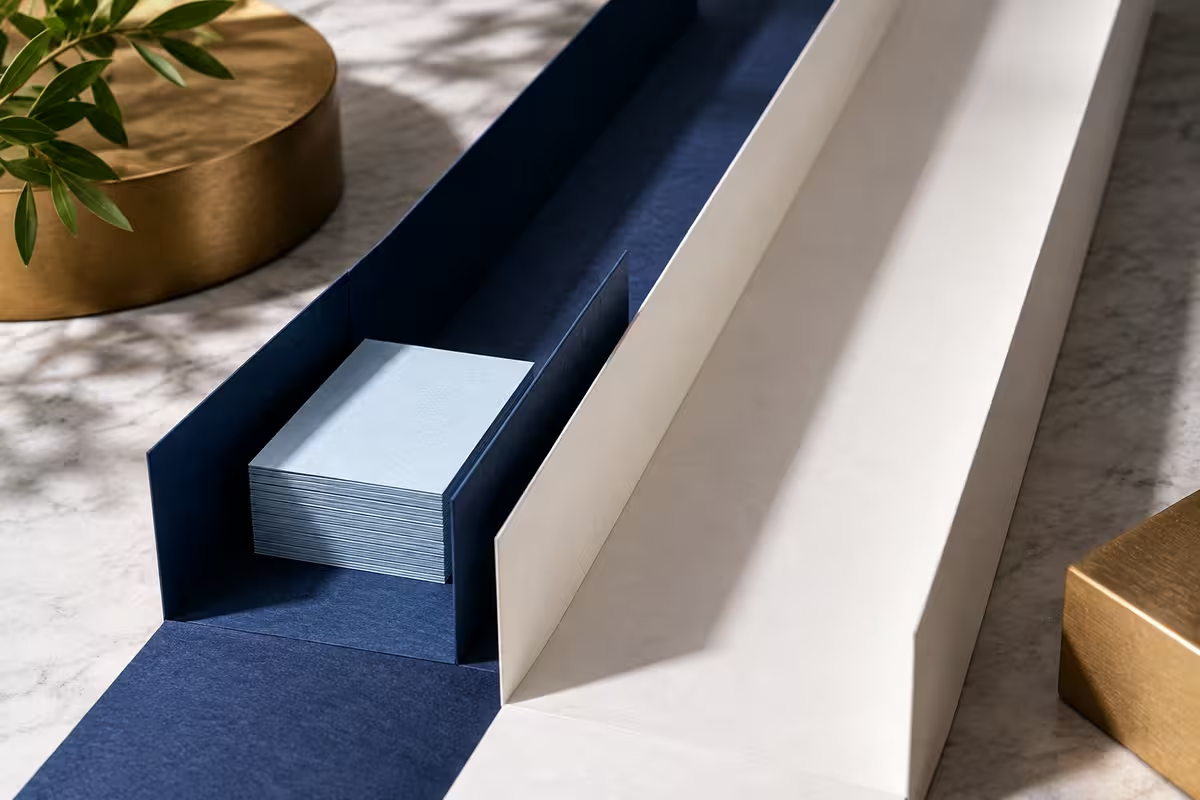
Giảm dư nợ là một phần của việc chuẩn bị

Tỷ lệ sử dụng so sánh dư nợ tín dụng xoay vòng được báo cáo với hạn mức có thể dùng. Cả tổng mức sử dụng và từng tài khoản đều có thể ảnh hưởng.

Một thẻ · ví dụ tỷ lệ sử dụng

Dư nợ được báo cáo $500

Hạn mức có thể dùng $5,000

Tỷ lệ sử dụng 10%

Đã dùng 10% Hạn mức 100%

Đây là ví dụ tỷ lệ, không phải mức mục tiêu được khuyến nghị hay kết quả điểm số được bảo đảm.

Các rãnh giấy minh họa tín dụng đã dùng và phần hạn mức còn lại.

Ngày đến hạn và ngày báo cáo tín dụng không nhất thiết trùng nhau. Hãy hỏi đơn vị phát hành cách báo cáo và kiểm tra thông tin cập nhật đã xuất hiện chưa.

Vừa giảm nợ, vừa giữ đủ tiền mua nhà và dự trữ. Trao đổi với chuyên viên cho vay về các khoản nợ bạn định trả hết.

Duy trì cách theo dõi vừa sức

Đồng hồ và lịch minh họa việc theo dõi thanh toán có kế hoạch.
  1. Kiểm tra cả ba báo cáo tín dụng toàn quốc và giữ giấy tờ đối chiếu.
  2. Giữ lịch trả đúng hạn bằng nhắc việc hoặc tự động trả phù hợp; theo dõi số dư tài khoản dùng để trả.
  3. Theo dõi việc sửa sai trước khi bên cho vay kiểm tra tín dụng.

Đây là trình tự chuẩn bị, không phải cam kết về thời gian sửa hồ sơ hoặc tăng điểm.

Hỏi trước khi thay đổi tín dụng lớn

Chủ nhà sắp xếp kế hoạch chuẩn bị tín dụng.

Thay đổi liên quan đến tín dụng có thể ảnh hưởng cả điểm số lẫn quá trình xét hồ sơ vay mua nhà. Hãy cập nhật cho bên cho vay cho đến khi hoàn tất giao dịch.

Những thay đổi tín dụng và điều cần xem trước khi thực hiện
Việc định làm Điều cần xem
Đóng thẻ không dùng Hạn mức còn lại, tỷ lệ sử dụng, phí và rủi ro gian lận.
Mở tài khoản mới Lần tra cứu tín dụng, khoản nợ mới và ảnh hưởng đến hồ sơ vay mua nhà.
Trả hoặc khiếu nại khoản nợ bị thu hồi Thông tin có đúng không, thời điểm và yêu cầu chương trình; điểm không tự động tăng.
Đồng ký vay hoặc mua trả góp Nghĩa vụ mới có thể ảnh hưởng tín dụng và việc tính tỷ lệ nợ trên thu nhập.

Nguồn tham khảo

  1. FICO: Những yếu tố tạo nên điểm tín dụng (mở trong thẻ mới)
  2. CFPB: Các lỗi thường gặp trong báo cáo tín dụng (mở trong thẻ mới)
  3. CFPB: Điểm tín dụng và lãi suất vay nhà (mở trong thẻ mới)
  4. AnnualCreditReport.com: Nơi lấy báo cáo tín dụng chính thức (mở trong thẻ mới)

Bài viết này có hữu ích với bạn không?

Điều cần nhớ

Chuẩn bị tín dụng là cả một quá trình: kiểm tra thông tin, thanh toán đúng hạn và quản lý dư nợ. Hãy cập nhật cho chuyên viên cho vay, đồng thời dành thời gian để các chỉnh sửa hợp lệ được ghi nhận trên báo cáo.

Liên hệ

Trao đổi với chuyên viên cho vay có giấy phép.

Bài viết chỉ cung cấp kiến thức chung, không phải cam kết cho vay hay đề nghị cấp tín dụng. Chương trình vay, lãi suất, phí và điều kiện vay khác nhau tùy bên cho vay và người vay, và có thể thay đổi mà không báo trước. Hãy trao đổi với chuyên viên cho vay có giấy phép về hoàn cảnh của bạn.